Grenzüberschreitend. Rechtssicher.
Steuerberater OSS (One-Stop-Shop) für Onlinehändler
One-Stop-Shop (OSS): Umsatzsteuer im EU-weiten Onlinehandel richtig abwickeln
OSS-Beratung für Onlinehändler | Registrierung, Meldungen und Compliance
Onlinehändler, die über Amazon, Shopify oder andere Marktplätze in mehrere EU-Länder verkaufen, müssen die grenzüberschreitenden B2C-Umsätze umsatzsteuerlich korrekt behandeln.
GTK Kröger ist Steuerberater für OSS und EU-Umsatzsteuer im E-Commerce und begleitet Onlinehändler bei OSS-Registrierung, laufender OSS-Compliance und umsatzsteuerlicher Beurteilung ihrer EU-Geschäftsmodelle.
- OSS-Struktur und Umsatzarten prüfen.
- Relevante Daten aus Amazon, Shopify und weiteren Kanälen aufbereiten.
- OSS-Meldungen vorbereiten und fristgerecht übermitteln.
- OSS von lokalen VAT-Pflichten und Warenbewegungen abgrenzen.
- Laufende Compliance für wachsende EU-Strukturen begleiten.
Was ist der One-Stop-Shop (OSS)?
Der One-Stop-Shop (OSS) ist ein EU-Umsatzsteuerverfahren, mit dem Unternehmen bestimmte grenzüberschreitende B2C-Umsätze zentral über ein Mitgliedstaat-Verfahren erklären und die darauf entfallende Umsatzsteuer zentral abführen können. Dadurch lässt sich für diese Umsätze eine separate umsatzsteuerliche Registrierung in den Bestimmungsländern vermeiden. Für in Deutschland registrierte Unternehmen erfolgt die Teilnahme am OSS-Verfahren über das Bundeszentralamt für Steuern (BZSt).
Für Onlinehändler ist insbesondere der Union-OSS relevant, wenn Waren im Rahmen innergemeinschaftlicher Fernverkäufe an Privatkunden in andere EU-Mitgliedstaaten verkauft werden.
OSS für Onlinehändler: Einfacher melden heißt nicht automatisch einfacher versteuern
OSS kann den administrativen Aufwand bei grenzüberschreitenden B2C-Umsätzen innerhalb der EU erheblich reduzieren. Das Verfahren nimmt Onlinehändlern aber nicht die umsatzsteuerliche Prüfung ihrer Geschäftsvorfälle ab.
Entscheidend ist deshalb die richtige Einordnung:
- Welche Verkäufe sind tatsächlich innergemeinschaftliche Fernverkäufe?
- Welche Umsätze gehören in die OSS-Meldung?
- Welche Umsätze müssen weiterhin in einer lokalen Umsatzsteuererklärung gemeldet werden?
- Welche Rolle spielen unterschiedliche Verkaufskanäle wie Onlineshop und Marktplätze?
- Was ändert sich bei Warenlagern im EU-Ausland?
- Wann ist zusätzlich eine ausländische VAT-Registrierung erforderlich?
- Sind die Daten aus Shop, Marktplatz, ERP und Zahlungsdienstleistern vollständig und korrekt?
Denn nicht jeder EU-Umsatz ist automatisch ein OSS-Umsatz.
Was ist die 10.000-Euro-Grenze beim OSS?
Für bestimmte innergemeinschaftliche Fernverkäufe an Privatkunden und bestimmte auf elektronischem Weg erbrachte B2C-Dienstleistungen gilt eine EU-weite Umsatzgrenze von 10.000 Euro netto. Sie wird für das laufende und das vorhergehende Kalenderjahr betrachtet.
Bis zu dieser Grenze kann unter bestimmten Voraussetzungen weiterhin die Umsatzsteuer des Mitgliedstaates gelten, in dem der Unternehmer ansässig ist.
Wird die Grenze überschritten, gilt grundsätzlich das Bestimmungslandprinzip:
Die Umsatzsteuer ist dort zu versteuern, wo der Kunde ansässig ist bzw. die Lieferung endet.
Die 10.000-Euro-Grenze wird häufig noch als „Lieferschwelle“ bezeichnet. Seit 2021 gibt es jedoch keine unterschiedlichen Lieferschwellen der einzelnen EU-Mitgliedstaaten mehr, sondern eine einheitliche EU-weite Umsatzgrenze.
Die 10.000 Euro sind keine zwingende OSS-Teilnahmegrenze!
Das OSS-Verfahren ist grundsätzlich freiwillig. Es ermöglicht Unternehmen, bestimmte Umsätze, bei denen Umsatzsteuer in anderen EU-Mitgliedstaaten anfällt, zentral über das OSS-Verfahren zu melden und die Steuer zentral abzuführen.
Für welche Onlinehändler ist OSS relevant?
Das OSS-Verfahren kommt insbesondere für Onlinehändler infrage, die Waren grenzüberschreitend an Privatkunden in andere EU-Mitgliedstaaten verkaufen. Dazu gehören beispielsweise Händler mit:
- D2C Unternehmen mit eigenem Onlineshop, beispielsweise auf Basis von Shopify
- Verkauf über Amazon und andere Marktplätze
- mehreren Vertriebskanälen (Multichannel)
- grenzüberschreitendem Versand innerhalb der EU
Auch bestimmte grenzüberschreitende B2C-Dienstleistungen können über OSS erklärt werden.
Was ist der Unterschied zwischen OSS und IOSS?
OSS und IOSS (Import-One-Stop-Shop) betreffen unterschiedliche Warenströme.
| OSS (Union-OSS) | IOSS (Import-One-Stop-Shop) | |
|---|---|---|
| Typischer Anwendungsfall | Innergemeinschaftliche B2C-Fernverkäufe | B2C-Fernverkäufe von Waren aus Drittländern |
| Warenstandort | Ware befindet sich bereits in der EU | Ware wird aus einem Drittland in die EU eingeführt |
| Typisches Beispiel | Versand aus deutschem Lager an Privatkunden in Frankreich | Versand aus China direkt an Privatkunden in Deutschland |
| Wertgrenze | Keine allgemeine Wertgrenze für die Ware | Grundsätzlich bis 150 Euro je Sendung |
| Verfahren | Union-OSS | Import-OSS |
Unternehmen ohne Sitz in der EU, die ausschließlich B2C-Dienstleistungen an EU-Privatkunden erbringen, nutzen stattdessen den sogenannten Nicht-Union-OSS (ein drittes, separates Verfahren innerhalb des OSS-Systems).
Für Onlinehändler mit unterschiedlichen Lieferketten können OSS und IOSS parallel relevant sein. Entscheidend ist deshalb, welchen Warenweg ein konkreter Verkauf tatsächlich nimmt.
Unsere OSS-Leistungen für Onlinehändler
✔ OSS-Registrierung
GTK Kröger unterstützt Onlinehändler bei der Registrierung für das OSS-Verfahren beim Bundeszentralamt für Steuern und prüft, ob die Voraussetzungen für die Teilnahme vorliegen. Dabei betrachten wir nicht nur die Registrierung selbst, sondern auch Ihre konkrete E-Commerc-Struktur und die relevanten Waren- und Zahlungsströme.
✔ OSS-Meldungen
GTK Kröger übernimmt die laufende Erstellung und Abgabe der OSS-Meldungen. Hierfür werden die meldepflichtigen Fernverkäufe und sonstigen relevanten Umsätze den jeweiligen EU-Mitgliedstaaten und den dort geltenden Umsatzsteuersätzen zugeordnet. Die OSS-Meldung und die Zahlung der darauf entfallenden Umsatzsteuer erfolgen grundsätzlich quartalsweise bis zum Ende des Folgemonats.
✔Prüfung der OSS-Datenbasis
Eine korrekte OSS-Meldung beginnt nicht mit dem Formular. Entscheidend ist, ob die zugrunde liegenden Geschäftsvorfälle richtig erfasst und umsatzsteuerlich eingeordnet wurden. Geprüft werden unter anderem Lieferländer, Umsatzsteuersätze, Warenbewegungen, Retouren und Gutschriften, Marktplatz-, Shop- und Zahlungsdaten sowie die Zuordnung der Umsätze zur jeweiligen Umsatzsteuerpflicht.
✔ Umsatzsteuerliche Einordnung
GTK Kröger prüft Geschäftsvorfälle nicht nur nach dem Zielland, sondern nach ihrer tatsächlichen umsatzsteuerlichen Behandlung. Denn: Nicht jeder EU-Umsatz ist ein OSS-Umsatz. Besonders wichtig ist die Abgrenzung zwischen Fernverkäufen, lokalen Lieferungen, innergemeinschaftlichen Verbringungen und anderen Geschäftsvorfällen.
✔ OSS und Amazon PAN-EU
GTK Kröger betrachtet OSS gemeinsam mit den Warenbewegungen, Lagerstandorten und ausländischen VAT-Pflichten des Händlers.
✔ OSS und Multichannel-E-Commerce
Ob Amazon, Shopify oder weitere Marktplätze und Shopsysteme: Wir betrachten Ihre gesamte E-Commerce-Struktur und nicht nur einen einzelnen Verkaufskanal.
✔Laufende OSS-Compliance
OSS ist kein einmaliges Thema. Bei wachsenden Onlinehändlern verändern sich Verkaufskanäle, Lagerstandorte, Länder, Produkte und Geschäftsmodelle. GTK Kröger begleitet die umsatzsteuerliche Compliance laufend und prüft, ob die bisherige OSS-Struktur noch zum Geschäftsmodell passt.
Gilt OSS auch für B2B-Geschäfte?
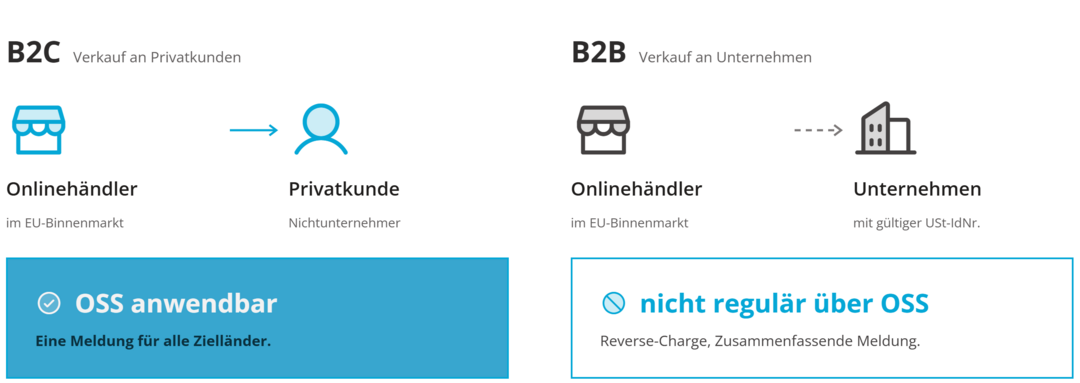
Das EU-OSS-Verfahren gilt grundsätzlich für bestimmte grenzüberschreitende B2C-Umsätze, nicht für gewöhnliche B2B-Lieferungen. Bei B2B-Geschäften kommen je nach Sachverhalt beispielsweise die Regelungen zur innergemeinschaftlichen Lieferung oder das Reverse-Charge-Verfahren zur Anwendung. Diese Umsätze werden grundsätzlich nicht in der zentralen OSS-Meldung erklärt. Entscheidend sind unter anderem die Art der Leistung, das Zielland, der Warenstandort und die gültige Umsatzsteuer-Identifikationsnummer des Kunden.
Welche Umsätze können im Union-OSS gemeldet werden?
Ein zentraler Anwendungsfall sind innergemeinschaftliche Fernverkäufe von Waren an Privatkunden.
Beispiel: Ein deutscher Onlinehändler versendet eine Bestellung aus seinem deutschen Lager an einen Privatkunden in Frankreich. Bei Anwendung des Bestimmungslandprinzips ist die französische Umsatzsteuer relevant. Nutzt der Händler das OSS-Verfahren, kann er diesen Umsatz über seine deutsche OSS-Meldung erklären und die französische Umsatzsteuer zentral abführen. Die OSS-Meldung enthält die relevanten Umsätze nach dem jeweiligen Mitgliedstaat des Verbrauchs.
Welche Umsätze gehören nicht in die OSS-Meldung?
Nicht jeder Umsatz an einen Kunden im EU-Ausland kann über OSS gemeldet werden. Besonders wichtig sind unter anderem:
- lokale Lieferungen aus einem ausländischen Lager
- innergemeinschaftliche Verbringungen
- B2B-Lieferungen
- bestimmte inländische Lieferungen
- bestimmte Dienstleistungen
- Geschäftsvorfälle, die einer lokalen Umsatzsteuererklärung zuzuordnen sind
- Einfuhr-Fernverkäufe, für die IOSS relevant sein kann
Auch bei Marktplatzgeschäften ist zu prüfen, ob der Marktplatz selbst als sogenannter „deemed supplier“ behandelt wird und damit umsatzsteuerlich so behandelt wird, als hätte er die Ware selbst geliefert.
Die korrekte Abgrenzung ist einer der wichtigsten Punkte der OSS-Compliance.
Ersetzt OSS eine ausländische Umsatzsteuerregistrierung?
Nein, nicht automatisch. Das OSS-Verfahren kann bestimmte Umsatzsteuerpflichten bei grenzüberschreitenden B2C-Fernverkäufen vereinfachen. Es ersetzt aber nicht automatisch jede ausländische VAT-Registrierung. Eine ausländische VAT-Registrierung kann trotzdem erforderlich sein, wenn beispielsweise Waren in einem anderen EU-Mitgliedstaat gelagert werden. Dann können dort unabhängig vom OSS-Verfahren weitere umsatzsteuerliche Pflichten entstehen.
Beispiel: Amazon PAN-EU
Ein Händler verkauft über Amazon in mehrere EU-Länder. Amazon lagert Waren im Rahmen des PAN-EU-Programms in verschiedenen europäischen Ländern. Dadurch können neben grenzüberschreitenden B2C-Fernverkäufen auch entstehen:
- lokale Lieferungen aus ausländischen Lagerstandorten
- innergemeinschaftliche Warenbewegungen
- ausländische Registrierungspflichten
- lokale Umsatzsteuererklärungen
Diese Vorgänge können unterschiedliche ausländische VAT-Pflichten auslösen und nicht pauschal über OSS gemeldet werden.
OSS und Amazon PAN-EU müssen deshalb gemeinsam betrachtet werden.
Was müssen Onlinehändler beim OSS beachten?
Die für OSS relevanten Umsätze müssen aus den Shop- und Marktplatzdaten korrekt ermittelt und den jeweiligen EU-Ländern und Umsatzsteuersätzen zugeordnet werden. Relevant sind dabei:
- Lieferland
- Umsatz und Umsatzsteuersatz
- Versandkosten
- Retouren, Erstattungen und Gutschriften
Nicht jede Transaktion gehört in die OSS-Meldung. Besonders sorgfältig abzugrenzen sind:
- Amazon FBA und PAN-EU: die verschiedenen Umsatzarten und Warenbewegungen – Fehler bei der Zuordnung von Umsätzen und Umsatzsteuer führen bei Amazon häufig zu doppelten Umsatzsteuerzahlungen
- Shopify: EU-B2C-Umsätze nach Lieferland und Umsatzsteuersatz aufbereiten – die Abgrenzung erfolgt nach denselben Grundsätzen
Typische OSS-Fehler bei Onlinehändlern
✕ „Wir verkaufen in die EU – also kommt alles in OSS."
Nein. Ob ein Umsatz über OSS gemeldet werden kann, hängt von der konkreten Transaktion und insbesondere von Warenbewegung, Lieferort und Kundentyp ab.
✕ „Mit OSS brauchen wir keine ausländischen VAT-Nummern."
Ebenfalls nicht generell. Wer beispielsweise Waren in anderen EU-Ländern lagert, kann dort unabhängig vom OSS-Verfahren umsatzsteuerliche Registrierungspflichten haben.
Siehe Abschnitt: Ersetzt OSS eine ausländische Umsatzsteuerregistrierung?
✕ „Unser Shop kennt das richtige Zielland, also stimmt die OSS-Meldung."
Auch das reicht nicht zwingend. Für eine korrekte Meldung müssen die steuerlich relevanten Geschäftsvorfälle vollständig und richtig klassifiziert sein.
✕ „OSS ist nur eine Meldung pro Quartal."
Die Meldung ist zwar zentral. Die Vorbereitung dahinter kann jedoch komplex sein: Umsätze müssen richtig abgegrenzt, Ländern und Steuersätzen zugeordnet und mit den übrigen Daten abgestimmt werden.
✕ „Wenn die OSS-Meldung abgegeben ist, ist das Thema erledigt."
Nicht unbedingt. Auch die fristgerechte Zahlung der gemeldeten Umsatzsteuer ist erforderlich. Bei anhaltender Nichtbefolgung der OSS-Pflichten kann der Ausschluss aus dem Verfahren drohen – dann gilt grundsätzlich eine zweijährige Sperrfrist für die Nutzung der OSS-Verfahren.
OSS-Compliance für wachsende E-Commerce-Unternehmen
Je größer ein Onlinehandel wird, desto mehr Verkaufskanäle, Länder, Warenbewegungen und Transaktionen kommen zusammen. Damit steigt auch die Wahrscheinlichkeit, dass sich Fehler in der OSS-Datenbasis einschleichen.
Besonders anspruchsvoll wird die Umsatzsteuer-Compliance bei Strukturen wie:
Amazon PAN-EU + eigener Shop + mehrere Marktplätze + ausländische Lager + mehrere EU-Länder
Hier reicht eine isolierte Betrachtung der OSS-Meldung nicht mehr aus. Entscheidend ist, dass Umsätze, Warenbewegungen, Lagerstandorte und Verkaufskanäle umsatzsteuerlich aufeinander abgestimmt sind.
Dabei kann der VATpilot von GTK Kröger als VAT-Lösung für die automatisierte Umsatzsteuer-Compliance im E-Commerce eingesetzt werden. Die Plattform bündelt und verarbeitet umsatzsteuerrelevante Daten aus verschiedenen Verkaufskanälen und unterstützt damit die laufende Prüfung und Aufbereitung der Datenbasis für die Umsatzsteuer-Compliance.
Warum OSS Steuerberatung von GTK Kröger?
GTK Kröger ist auf die steuerliche Beratung von E-Commerce Unternehmen und Onlinehändlern spezialisiert. Wir kennen die Besonderheiten von internationalen Warenbewegungen, OSS, ausländischen VAT-Registrierungen, EU-Umsatzsteuer, Amazon FBA und PAN-EU, Shopify, Marktplätzen, Multichannel-Vertrieb und Payment-Anbietern.
OSS ist für uns kein isoliertes Umsatzsteuerthema.
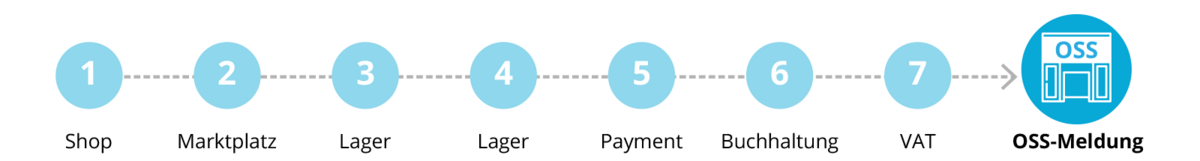
GTK Kröger betrachtet die gesamte Prozesskette:
Shop → Marktplatz → Warenbewegung → Lager → Payment → Buchhaltung → Umsatzsteuer → OSS
Dadurch lassen sich die steuerlichen Sachverhalte dort beurteilen, wo sie entstehen.
Beratung und Compliance aus einer Hand
Eine korrekte OSS-Meldung beginnt nicht erst beim Ausfüllen der Meldung. GTK Kröger verbindet steuerliche Beratung mit laufender Umsatzsteuer-Compliance. Eine korrekte OSS-Meldung beginnt nicht erst beim Ausfüllen der Meldung. Entscheidend ist, dass die Geschäftsvorfälle vorher richtig beurteilt und die relevanten Daten korrekt erfasst werden.
OSS-Prozesskette:
Sie verkaufen bereits erfolgreich in mehrere EU-Länder?
Dann sollten Sie OSS nicht nur als Meldepflicht betrachten. Entscheidend ist, ob Ihre gesamte Umsatzsteuer- und E-Commerce-Struktur korrekt aufgesetzt ist.
GTK Kröger prüft gemeinsam mit Ihnen:
- welche Umsätze über OSS laufen,
- welche Umsätze lokal zu versteuern sind,
- wo zusätzliche VAT-Pflichten bestehen,
- wie Warenbewegungen umsatzsteuerlich zu behandeln sind und
- wie Ihre laufende OSS-Compliance organisiert werden kann.
Häufige Fragen zum OSS-Verfahren
Nein. OSS ist grundsätzlich ein freiwilliges Sonderverfahren. Wenn die Umsatzsteuer jedoch im Bestimmungsland geschuldet wird und das Unternehmen OSS nicht nutzt, können je nach Sachverhalt Registrierungs- und Erklärungspflichten in den jeweiligen EU-Mitgliedstaaten entstehen.
Die Meldung im Union-OSS erfolgt quartalsweise. Meldung und Zahlung der geschuldeten Umsatzsteuer müssen grundsätzlich bis zum Ende des Folgemonats erfolgen: 1. Quartal → 30. April, 2. Quartal → 31. Juli, 3. Quartal → 31. Oktober, 4. Quartal → 31. Januar des Folgejahres.
Bei anhaltenden Verstößen gegen die OSS-Pflichten kann der Unternehmer aus dem Verfahren ausgeschlossen werden. Bei einem Ausschluss wegen anhaltender Nichtbefolgung der Regeln gilt grundsätzlich eine zweijährige Sperrfrist, während der die OSS-Verfahren nicht genutzt werden können.
Was passiert zum Beispiel, wenn OSS-Meldungen wiederholt verspätet abgegeben werden?
Ja, aber nur für die grenzüberschreitenden B2C-Fernverkäufe.
Für Umsätze, die durch PAN-EU-Lagerstandorte lokal entstehen, etwa Lieferungen direkt aus einem ausländischen Amazon-Lager, greift OSS nicht. Diese müssen weiterhin lokal gemeldet werden.
Die OSS-Meldung kann von einem auf E-Commerce spezialisierten Steuerberater übernommen werden. GTK Kröger unterstützt Onlinehändler bei der OSS-Registrierung sowie bei der laufenden Aufbereitung der Umsätze aus Shop- und Marktplatzdaten, der Zuordnung zu den jeweiligen EU-Ländern und Steuersätzen sowie der fristgerechten quartalsweisen Abgabe.
Weiterführende OSS-Themen
- OSS-Verfahren, OSS-Meldungen und OSS-Registrierung →
Grundlagen, Registrierung, Meldepflichten und wichtige Besonderheiten des One-Stop-Shop-Verfahrens. - OSS-Verfahren: Wann droht der Ausschluss? →
Welche Folgen können verspätete OSS-Meldungen und Zahlungen haben? - Praxishinweise zum OSS-Verfahren →
Wichtige umsatzsteuerliche Besonderheiten und praktische Fragen für Onlinehändler. - OSS und Amazon PAN-EU→
Warum OSS ausländische VAT-Pflichten bei Warenlagerung im EU-Ausland nicht automatisch ersetzt.